我國石油和化工產業淺析(一) 專用化學產品制造
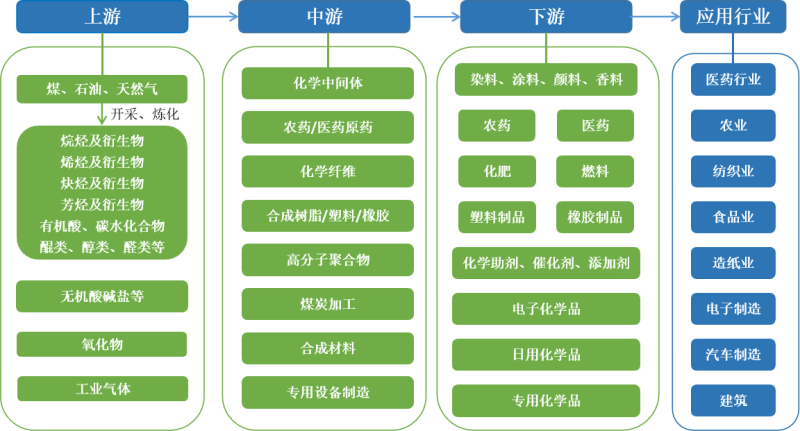
專用化學產品制造是石油和化工產業鏈中技術密集度高、附加值高、應用領域廣的重要分支,涵蓋催化劑、助劑、添加劑、膠粘劑、表面活性劑、水處理劑、電子化學品等眾多門類。我國專用化學產品制造業在規模擴張、技術創新和結構調整方面取得了顯著進展,但也面臨諸多挑戰。本文從產業規模、細分領域、區域分布、技術水平和未來趨勢等維度,對該行業進行簡要分析。
一、產業規模與增長態勢
我國專用化學產品制造業整體保持較快增長。隨著下游行業(如建筑、汽車、電子、新能源、環保等)的需求拉動,行業營業收入和產能持續擴大。根據相關統計,專用化學產品制造在化學工業中的占比逐年提升,已成為石化產業轉型升級的重要方向。與此行業投資活躍,新建項目和技術改造項目不斷涌現,推動產業向高端化、精細化方向發展。
二、主要細分領域分析
- 催化劑:催化劑是專用化學品中技術門檻最高的領域之一,廣泛應用于石油煉制、化工合成和環保治理。國內企業在煉油催化劑、聚烯烴催化劑等方面已具備較強競爭力,部分產品實現進口替代,但在高端精細化工催化劑和環保催化劑領域仍依賴進口。
- 助劑與添加劑:包括塑料助劑、橡膠助劑、涂料助劑、油品添加劑等。我國是全球最大的塑料和橡膠加工國,帶動助劑需求旺盛。行業整體自給率較高,但高端品種(如特種抗氧劑、無鹵阻燃劑等)仍需進口補充。
- 膠粘劑:受益于包裝、建筑、汽車、電子等行業的發展,膠粘劑產量和消費量持續增長。環保型膠粘劑(水性、無溶劑、生物基)成為發展熱點,行業集中度逐步提升。
- 表面活性劑:廣泛應用于洗滌、個人護理、工業清洗等領域。國內產能規模大,但產品結構以中低端為主,高端特種表面活性劑依賴進口。綠色化、功能化是未來方向。
- 水處理劑:隨著環保政策趨嚴和水資源循環利用需求增加,水處理劑市場穩步擴大。行業已形成較為完整的品種體系,但在高效絮凝劑、膜用化學品等高端領域仍有短板。
- 電子化學品:半導體、顯示面板、新能源電池等產業的快速發展,帶動電子化學品需求爆發。濕電子化學品、光刻膠、電子特氣、高純試劑等是關鍵領域,國產化率整體偏低,是未來重點突破方向。
三、區域分布與產業集群
專用化學產品制造企業主要分布在東部沿海地區,江蘇、浙江、山東、廣東等省份產業基礎雄厚,形成了若干特色產業集群。例如,江蘇在電子化學品和水處理劑領域優勢明顯,浙江在膠粘劑和助劑領域企業密集,山東在催化劑和油田化學品方面具備特色。中西部地區依托資源和成本優勢,也在積極承接產業轉移,但整體配套能力有待提升。
四、技術水平與創新能力
行業整體技術水平持續提升,部分領域已達到國際先進水平。龍頭企業加大研發投入,建立國家級和省級企業技術中心,產學研合作不斷深化。行業仍存在自主創新能力不強、關鍵核心技術受制于人的問題。高端專用化學品對外依存度較高,尤其是在電子化學品、高端催化劑、特種助劑等領域。中小企業居多,研發投入不足,同質化競爭較為突出。
五、面臨的挑戰與機遇
挑戰方面:一是安全環保監管趨嚴,企業合規成本上升;二是高端產品競爭激烈,國外企業占據技術和市場優勢;三是原料價格波動和供應鏈不確定性增加;四是高層次專業人才相對短缺。
機遇方面:一是下游產業升級(如新能源、電子信息、生物醫藥)創造新的需求空間;二是國產替代進程加速,政策支持關鍵材料自主可控;三是綠色化學和循環經濟理念推動環保型專用化學品發展;四是“一帶一路”倡議為優勢產能國際合作提供新渠道。
六、發展趨勢展望
我國專用化學產品制造業將呈現以下趨勢:其一,產品結構向高端化、功能化、差異化演進,進口替代步伐加快;其二,綠色化發展成為共識,環保型、可降解、生物基產品受到青睞;其三,產業集中度逐步提高,龍頭企業通過兼并重組做大做強;其四,數字化、智能化賦能生產和管理,提升效率和安全性;其五,國際合作與競爭并存,企業更加注重知識產權和品牌建設。
我國專用化學產品制造業前景廣闊,但需正視短板,強化創新驅動,優化產業結構,提升核心競爭力,以應對日益復雜的市場環境和技術挑戰。后續文章將依次分析其他石化細分領域,敬請關注。
如若轉載,請注明出處:http://www.meyday.cn/product/22.html
更新時間:2026-11-13 07:32:40